🎧 Hallgasd meg a cikket
🎧 Ezt a cikket meg is hallgathatod Valéria hangján, ingyenes regisztráció után.
Van olyan ügyfelem, aki annak idején 1%-os kamattal finanszírozta az ingatlanát, és ma is ezt a hitelt törleszti.
Amikor ma arról beszélgetünk, hogy érdemes-e még egy ingatlanba belevágni, szinte mindig ugyanaz a mondat hangzik el:
„Hát, azok voltak a szép idők.”
Valóban azok voltak.
A kérdés csak az, hogy mit kezdünk ezzel a tudással ma.
A hír, ami sokakat elbizonytalanított
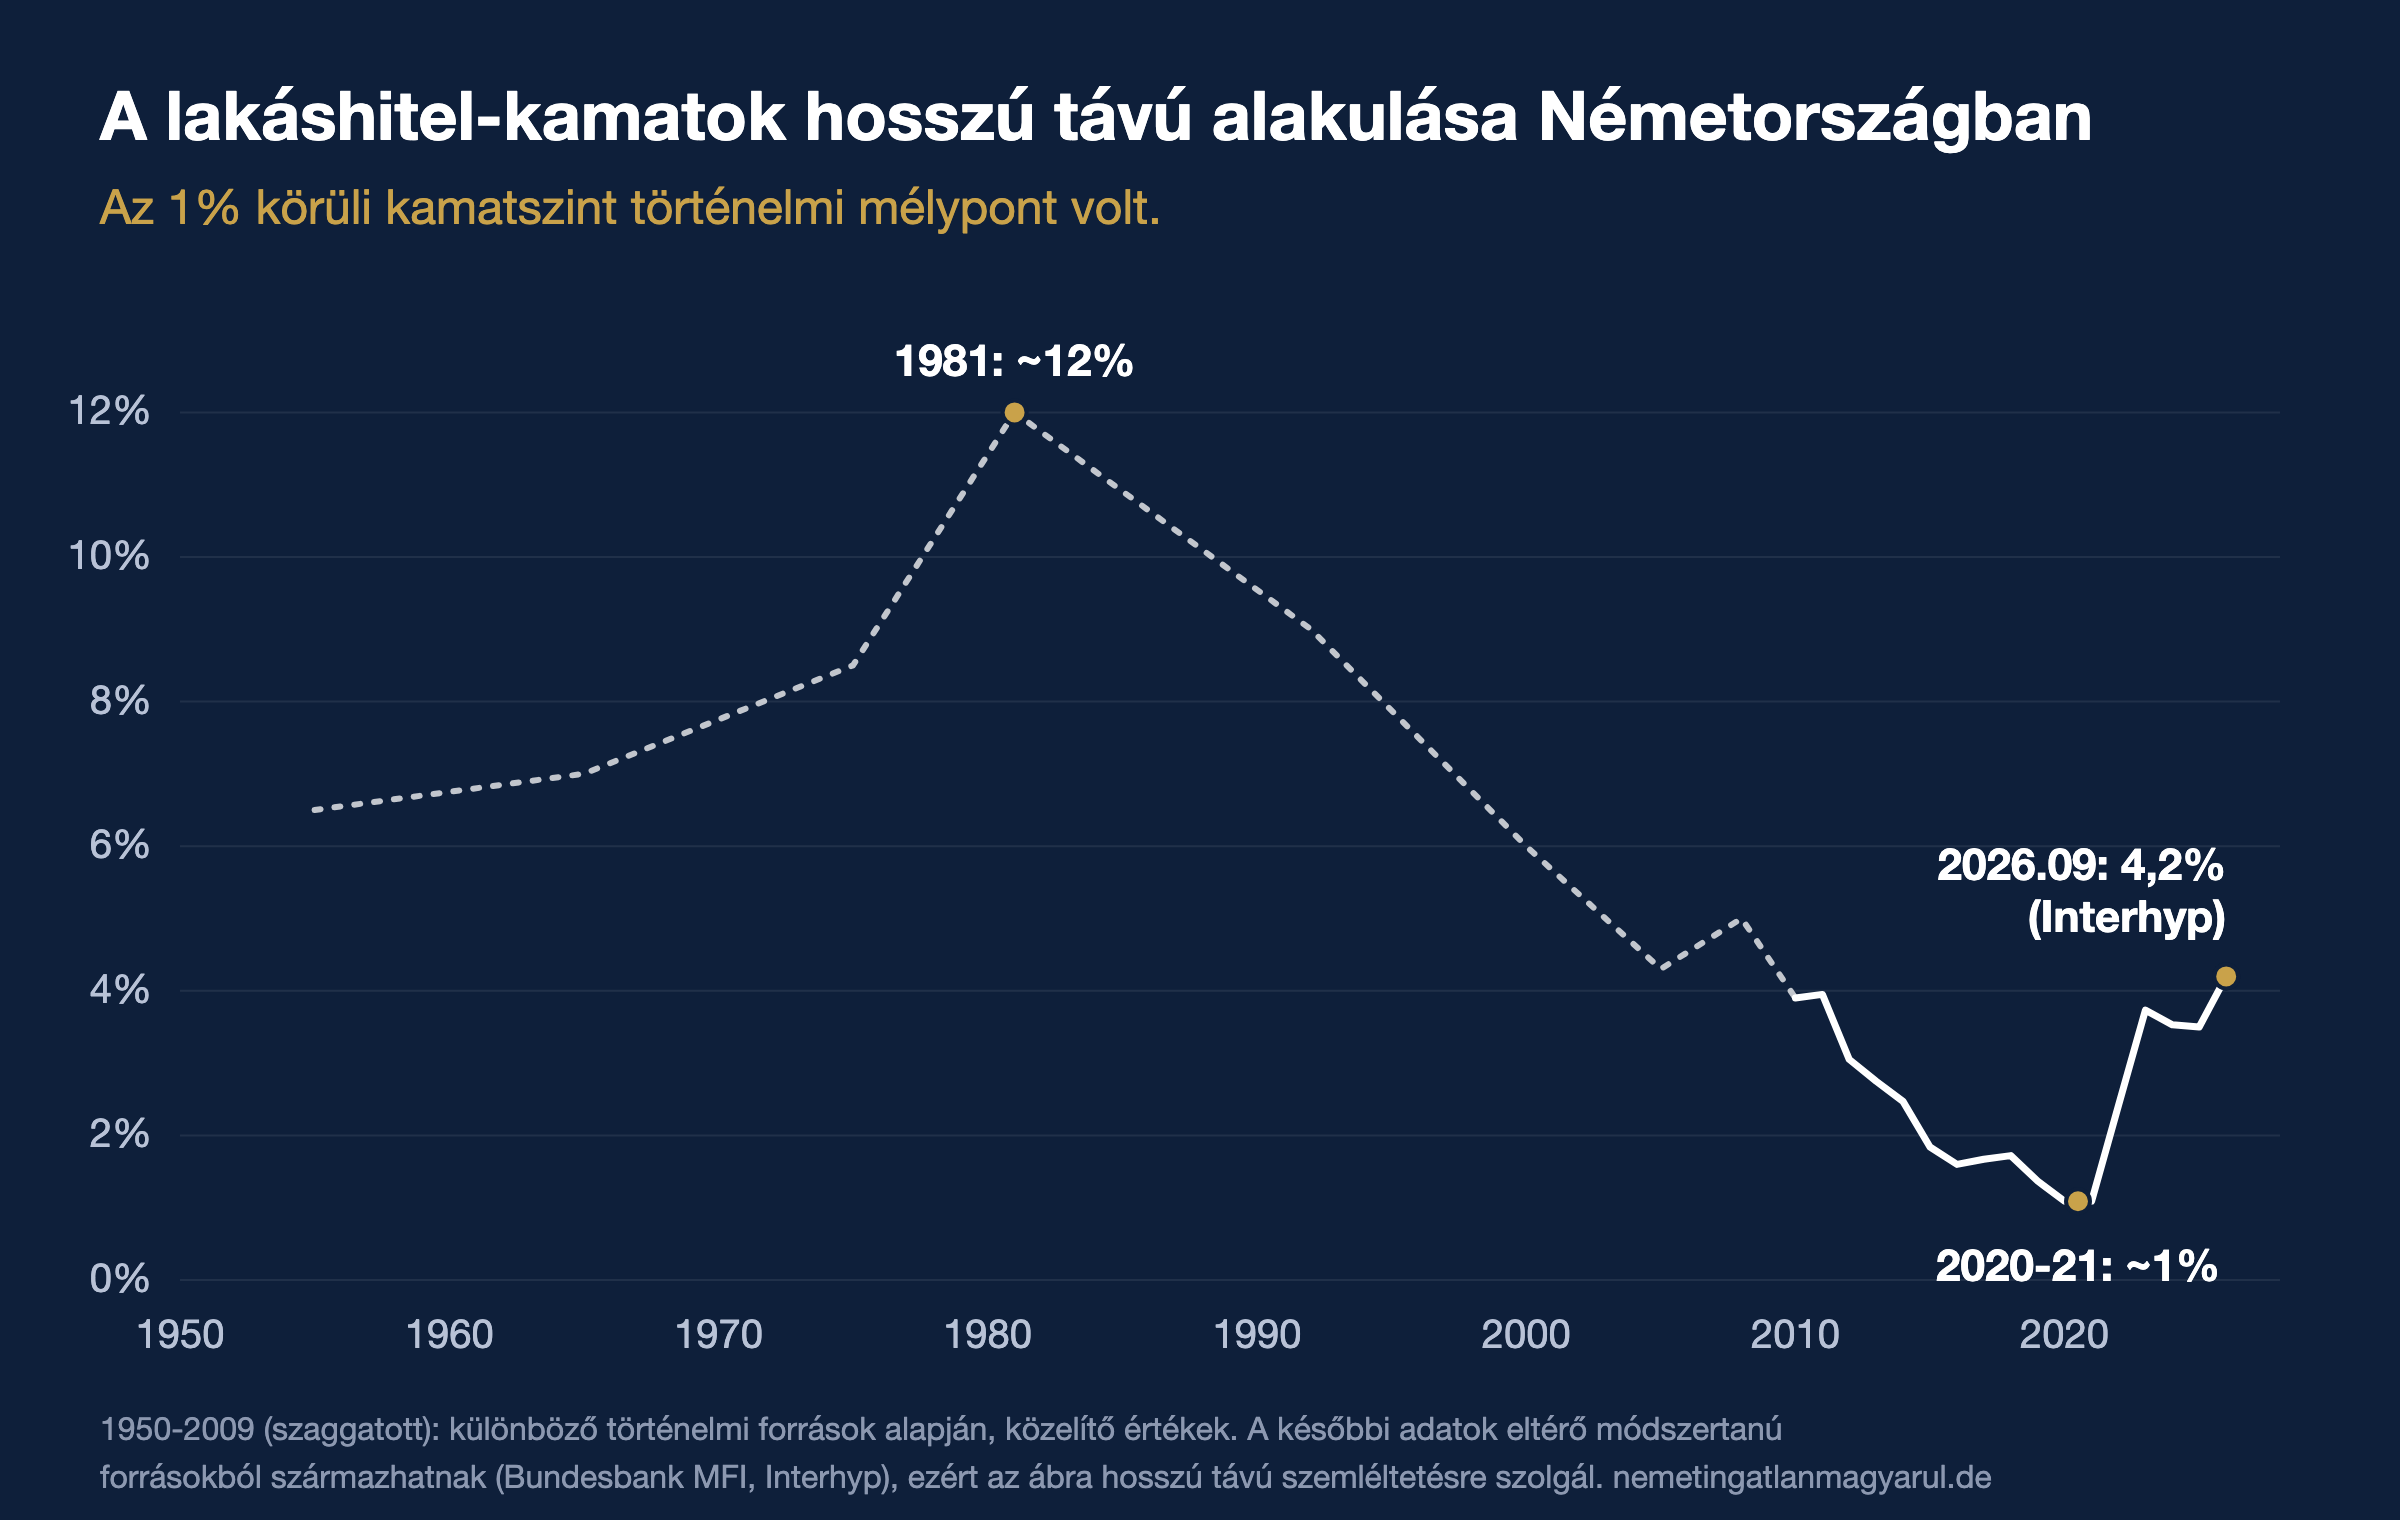
2026 szeptemberében a tízéves német lakáshitelek kamata ismét 4% fölé került. Az Interhyp szeptemberi adatai szerint a tízéves finanszírozások kamata kb. 4,2% volt.
Ez érezhető változás ahhoz képest, amit néhány éve megszoktunk. 2025 júliusában például az 5-10 éves kezdeti kamatkötésű új lakáshitelek kamata a Bundesbank szerint 3,45% volt.
Aki befektetési ingatlanban gondolkodik, ilyenkor könnyen arra jut:
„Lekéstem. Amikor alacsonyak voltak a kamatok, nem vágtam bele. Most már túl drága.”
Ez érthető reakció.
De mielőtt ebből következtetést vonnánk le, érdemes egy kicsit távolabbról megnézni a kamatok alakulását.
Az 1% körüli kamat történelmi mélypont volt
Ha csak az elmúlt néhány évet nézzük, a mostani 4% feletti kamat valóban magasnak tűnik.
Hosszabb időtávon azonban más képet kapunk.
A német lakáshitelkamatok évtizedeken keresztül jóval magasabb szinteken is jártak. Az elmúlt évtizedekben fokozatos csökkenés következett, majd 2020-2021 környékén olyan alacsony kamatszinteket láthattunk, amelyek történelmi összehasonlításban is rendkívüliek voltak.
A Bundesbank újabb adatsorain is jól látható a 2010-es évektől bekövetkező jelentős kamatcsökkenés, majd a 2022 utáni fordulat. A Bundesbank külön idősorokat vezet a különböző kezdeti kamatkötési időszakokra, ezért a hosszabb történelmi összehasonlításokat érdemes inkább irányként, nem egyetlen tökéletesen összehasonlítható adatsorként kezelni.
Ebből nem az következik, hogy a 4,2% olcsó.
És főleg nem az, hogy most gyorsan ingatlant kell venni.
A tanulság inkább az, hogy egy mai befektetési döntést nem érdemes a néhány évvel ezelőtti 1%-os kamathoz mérni.
Hogy a kamatok innen merre mennek tovább, azt senki nem tudja biztosan.
Ezért szerintem van egy ennél fontosabb kérdés:
Hogyan működik ugyanaz a befektetési ingatlan 1%-os és 4%-os kamat mellett?
Szeretnéd átgondolni, milyen ingatlanbefektetés illik hozzád?
Ingyenes, kötelezettség nélkül.
Ingyenes hozzáférés + ebook
🔒 A cikk folytatása regisztrált olvasóknak
Add meg a neved és az email-címed, és azonnal olvasd tovább vagy hallgasd meg a cikket, ingyen. Ezzel a többi cikkhez és a német ingatlan útmutatóhoz is hozzáférsz.
- azonnali hozzáférés minden részletes útmutatóhoz;
- „A te pénzed kinek dolgozik?” ebook emailben;
- nincs spam, csak hasznos információk.
Már regisztráltál? Belépés tagoknak →
Nem találod az emailt? Ha 5 percen belül nem érkezik meg, nézd meg a Spam vagy Levélszemét mappát, és jelöld „Nem spamnak”, hogy a későbbi hasznos értesítéseket is megkapd.
Az olvasási hozzáféréshez a neved és az email-címed szükséges. Az új tartalmakról szóló értesítés külön, előre nem bejelölt hozzájárulás. Részletek az adatvédelmi tájékoztatóban.